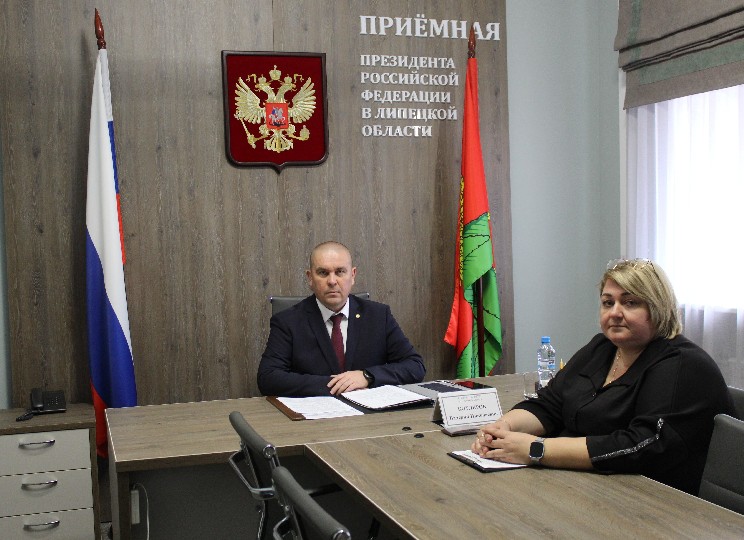
Руководитель УФНС России по Липецкой области Валерий Котляров провёл личный приём граждан в региональной приёмной Президента РФ.
В ходе мероприятия руководитель пояснил, возможно ли применение льготной ставки по упрощённой системе налогообложения при осуществлении торговли на маркетплейсах. Так, в соответствии с Законом Липецкой области № 233-ОЗ для организаций и индивидуальных предпринимателей, зарегистрированных после 1 января 2023 года и осуществляющих виды экономической деятельности, предусмотренные группой «Торговля розничная по почте или по информационно-коммуникационной сети Интернет» (код 47.91) в соответствии с Общероссийским классификатором видов экономической деятельности, в течение первых трёх налоговых периодов установлены налоговые ставки в следующих размерах:
- 1% — для налогоплательщиков, выбравших объектом налогообложения доходы;
- 5% — для налогоплательщиков, выбравших объектом налогообложения доходы, уменьшенные на величину расходов.
Валерий Котляров отметил, что в Липецкой области индивидуальные предприниматели, работающие на упрощённой системе налогообложения (УСН), также имеют право на применение пониженной налоговой ставки в размере 0%. Право предоставляется впервые зарегистрированным ИП (после вступления в силу Закона № 233-ОЗ) при соблюдении следующих условий:
- вид деятельности предпринимателя должен соответствовать перечню, указанному в ст. 3 Закона № 233-ОЗ. Например, производство пищевых продуктов, текстильных изделий, одежды, компьютеров, электронных и оптических изделий, дошкольное образование, деятельность по уходу с обеспечением проживания и другие;
- по итогам налогового периода доля доходов от реализации товаров (работ, услуг) при осуществлении видов предпринимательской деятельности, в отношении которых применялась налоговая ставка в размере 0%, в общем объёме доходов от реализации товаров (работ, услуг) должна быть не менее 70%;
- средняя численность работников не должна превышать 15 человек.
Применять нулевую ставку можно в течение двух налоговых периодов со дня регистрации в качестве ИП. В период действия данной ставки налогоплательщик, выбравший объект налогообложения в виде доходов, уменьшенных на величину расходов, не уплачивает минимальный налог, предусмотренный п. 6 статьи 346.18 НК РФ.
Также на приёме Валерий Котляров дал пояснения по вопросам урегулирования налоговой задолженности.
УФНС России по Липецкой области